Rinnovabili: speculazione o benedizione?
- Ambiente EcoNews Eolico Fotovoltaico Notizie Rinnovabili Territorio
Redazione
- 0
- 29 minutes read
Speculazione o benedizione? A chi convengono davvero le rinnovabili? Un’analisi in due casi estremi a cura di Pietro Cambi – crisiswhatcrisis.it
- CASO A — 1 pannello fotovoltaico 500 Wp – Il più piccolo investimento possibile
- CASO B — Parco eolico 3 MW / 2.200 h eq. – Il simbolo della ‘speculazione’
La domanda che nessuno fa
Ogni volta che un impianto rinnovabile ottiene un’autorizzazione, c’è qualcuno pronto ad alzare il dito: speculazione. Il profitto va ai privati — fondi, imprenditori, proprietari di tetti. I costi li paga la collettività, attraverso gli incentivi in bolletta. La narrazione ha una struttura logica convincente. Ha un solo difetto: guarda metà del bilancio e ignora l’altra.
Per smontarla — o confermarla — abbiamo scelto i due casi più distanti possibile. Da un lato il più piccolo investimento immaginabile: un singolo pannello fotovoltaico da 500 Wp sul tetto di casa. Dall’altro ciò che il dibattito addita come speculazione per eccellenza: un parco eolico da 3 MW, il tipico impianto che divide i consigli comunali, anima i comitati di cittadini, finisce sulle prime pagine dei giornali locali fotografato con le pale in primo piano contro il tramonto. Per ciascuno abbiamo costruito il bilancio completo — privato e pubblico — voce per voce, con le fonti citate.
La conclusione è aritmeticamente inattaccabile. In entrambi i casi, il valore che va alla collettività è paragonabile o superiore a quello che va all’investitore privato. La “speculazione” delle rinnovabili è, nei numeri, il meccanismo che più di qualsiasi altro trasferisce valore dal privato al pubblico.
Il contesto: l’Italia è un paese senza energia propria
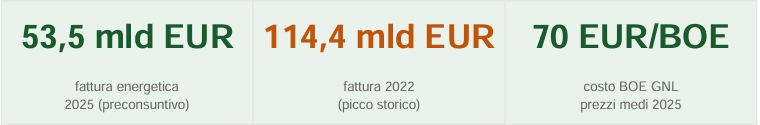
Il primo dato da tenere a mente è di quelli che fanno effetto. L’Italia non produce quasi nulla dei combustibili fossili che consuma. Li importa tutti, e li paga — ogni anno, senza ferie. Nel 2025 la fattura energetica netta ha raggiunto il preconsuntivo di 53,5 miliardi di euro: 23,1 per il gas, 23,0 per il petrolio, 5,1 per l’energia elettrica. Nel 2022, dopo l’invasione russa dell’Ucraina, aveva toccato il picco storico di 114,4 miliardi — quasi il 5,4% dell’intero PIL italiano. 1.939 euro per ogni abitante — neonati compresi — usciti dall’economia in un solo anno, senza tornare.
Oggi il gas non arriva più principalmente dalla Russia. Arriva come GNL — Gas Naturale Liquefatto — via nave da USA, Qatar, Norvegia. Un BOE di GNL (l’equivalente energetico di un barile di petrolio: 127 kg di metano raffreddato a -162 gradi, caricato su una nave cisterna e rigassificato al terminale di Livorno o Panigaglia) costa circa 70 EUR ai prezzi medi del 2025. Nel 2022 ne costava 228. Al picco di agosto 2022: 586 EUR. Ogni kWh prodotto da rinnovabili italiane è un kWh sottratto a questa dipendenza. Permanentemente. Per 25-30 anni.
Il 2026 è ancora aperto. A inizio anno la pressione sui mercati energetici è tornata: se le tensioni in Medio Oriente restano elevate, la fattura 2026 potrebbe risalire verso 60-65 miliardi. Se invece i prezzi si normalizzano verso le previsioni UE di fine 2025 (TTF 31 EUR/MWh), si resterebbe vicini al livello del 2025. Il punto non è prevedere il futuro: è capire che l’incertezza stessa ha un costo, e che le rinnovabili ne riducono l’esposizione strutturalmente.
Caso A — Un singolo pannello fotovoltaico da 500 Wp
Cominciamo dal più piccolo. Un pannello da 500 Wp — il modulo standard prodotto oggi in scala industriale, venduto a ~56 EUR all’importazione CIF Europa — installato sul tetto di un’abitazione italiana. Quota sul costo dell’impianto completo: circa 650 EUR (l’impianto da 20 pannelli costa ~13.000 EUR totali). Vita utile garantita: 25-30 anni.
Produzione annua: 500 Wp x 1.200 ore equivalenti (media nazionale, IEA PVPS 2023) = 600 kWh/anno. Su 25 anni di vita utile: 15.000 kWh elettrici totali. Per dare la misura: un BOE di GNL, bruciato in una centrale a ciclo combinato al 55% di rendimento, produce 935 kWh elettrici e poi non esiste più. Il pannello ne produce 16 volte di più, a un costo inferiore al BOE stesso (56 EUR vs 70 EUR).
A.1 — Quanto guadagna il proprietario
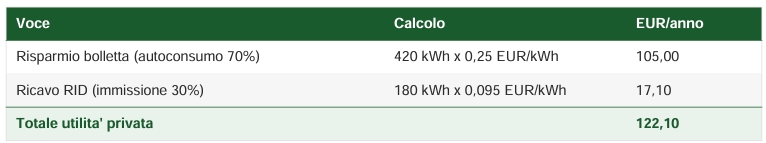
Payback dell’impianto completo: 5,3 anni (650 EUR / 122 EUR/anno). Con detrazione IRPEF al 50%: payback effettivo ~3 anni. ROI privato su 25 anni: 370%. Non male, certamente. Ma non è qui che sta la storia interessante. Dal 2025 il GSE comunica i ricavi RID direttamente all’Agenzia delle Entrate per la dichiarazione precompilata: il gettito fiscale è automatico e certo.
A.2 — Quanto va alla collettività
Qui il dibattito pubblico si ferma. Noi andiamo avanti. Per ogni kWh prodotto dal pannello, c’è un kWh che non richiede gas importato. C’è un frammento di aria che non viene inquinata. C’è una quota di CO2 che non viene emessa. E c’è un po’ di gettito fiscale che entra nelle casse dello Stato. Vediamo quanto valgono, concretamente.
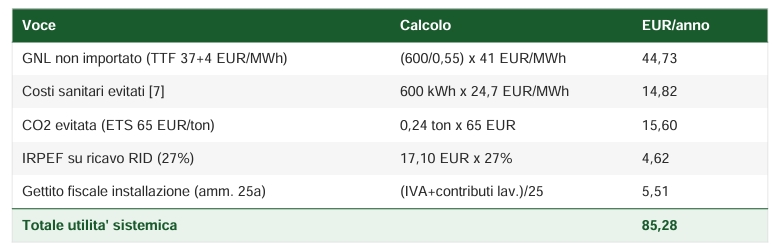
Una nota sulla voce “costi sanitari evitati”. Bruciare gas in una centrale produce NOx, PM2.5 e SO2. Questi inquinanti causano malattie respiratorie, infarti, tumori al polmone. Il report HEAL/ISDE/ReCommon (2023) ha calcolato che le sole centrali a gas costano all’Italia 2,1 miliardi di euro l’anno di costi sanitari. Diviso per la produzione termoelettrica da gas (~85 TWh/anno): 24,7 EUR per ogni MWh elettrico da gas. Questi soldi li paga il SSN — e quindi tutti noi come contribuenti. Non compaiono in nessuna bolletta fossile.
A.3 — Il pannello, il barile, il BOE: la comparazione
Un barile di petrolio Brent a marzo 2026 costa circa 65 EUR (~70 USD/barile). Un BOE (Barrel of Oil Equivalent) di GNL — ovvero la stessa quantità di energia fossile, ma in forma di gas liquefatto — costa circa 70 EUR ai prezzi attuali (TTF 37 EUR/MWh + 4 EUR/MWh di premium per liquefazione e trasporto). Il modulo fotovoltaico da 500 Wp costa 56 EUR. Meno del barile. Meno del BOE di GNL.
La differenza strutturale è questa. Il barile e il BOE si consumano in ore o giorni. L’esposizione al rischio geopolitico ricomincia subito: settimana dopo settimana, anno dopo anno, con Algeria, Qatar, USA, e chiunque controlli i chokepoint del commercio energetico globale. Il pannello si paga una volta sola e produce per 25 anni in piena autonomia.
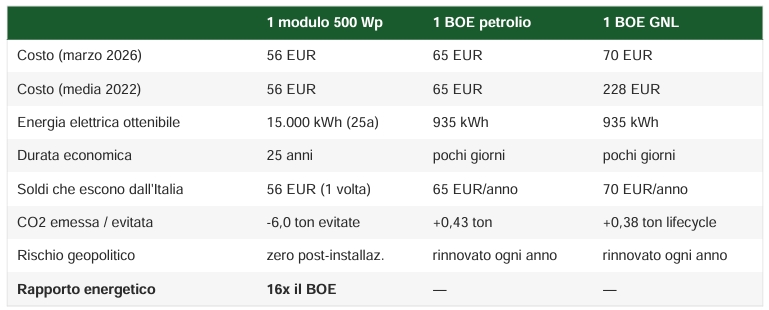
Chi critica la “dipendenza dalla Cina per i pannelli” sta confrontando strutture di rischio completamente diverse. La dipendenza dal gas è un contratto annuale rinnovabile con paesi produttori su cui l’Italia non ha alcuna leva politica. La dipendenza dai pannelli è un acquisto una-tantum di beni capitali: si paga, si installa, si produce. Il rischio si chiude lì.
Caso B — Il parco eolico da 3 MW
Passiamo all’altro estremo. L’impianto che il dibattito addita come speculazione per eccellenza: una turbina eolica da 3 MW su un sito ventoso dell’Appennino o delle colline del Sud Italia. 2.200 ore equivalenti/anno: un valore realistico per impianti correttamente autorizzati. Costo chiavi in mano 2025: ~1.400 EUR/kW = 4.200.000 EUR totali. Vita utile: 25 anni.
Produzione annua: 3.000 kW x 2.200 h = 6.600.000 kWh/anno — 6,6 GWh. Ogni anno, anno dopo anno, per 25 anni. L’energia viene venduta quasi interamente al mercato elettrico. Questo è l’impianto che fa gridare alla speculazione. Vediamo cosa dicono davvero i numeri.
B.1 — Quanto guadagna l’investitore
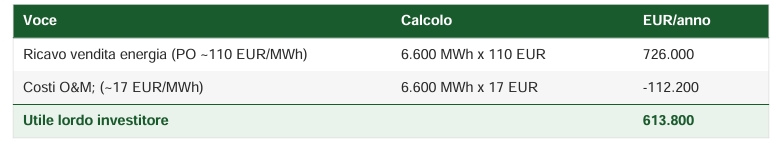
Payback privato: 6,8 anni. ROI privato su 25 anni: 265%. E’ un buon investimento, nessuno lo nega. Ma fermandosi qui si racconta meno della metà della storia. Ecco l’altra.
B.2 — Quanto va alla collettività
Per ogni kWh che il vento trasforma in elettricità, c’è un kWh che non richiede gas importato, un frammento di inquinante che non entra nei polmoni, una quota di CO2 che non scalda il pianeta, un euro di tasse incassato dall’erario, un pezzo di stipendio per chi installa e mantiene l’impianto, un canone pagato al proprietario del terreno. Tutto questo non compare in nessun rendiconto della speculazione.
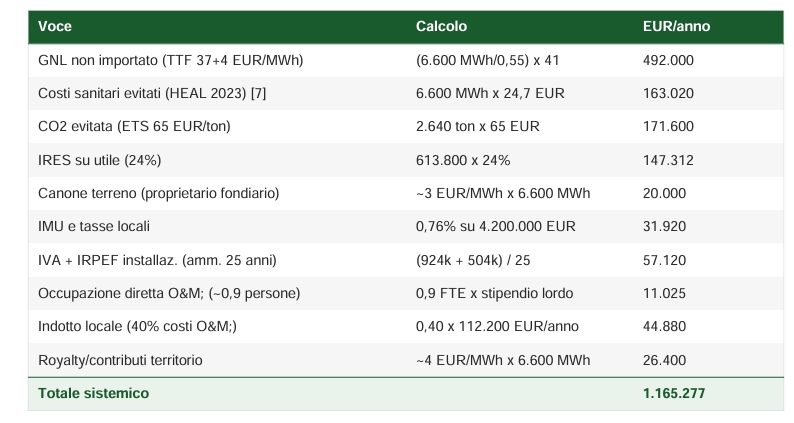
Due voci meritano un approfondimento. La prima è l’occupazione: un impianto da 3 MW richiede circa 0,9 persone a tempo pieno per l’operazione e la manutenzione (tecnici, operatori di controllo, manutentori specializzati). Più l’indotto: circa il 40% dei costi O&M viene speso localmente in servizi, ricambi, trasporti. Sono soldi che rimangono nell’economia del territorio, pagano tasse italiane, generano consumi italiani. La seconda voce è il canone al proprietario del terreno: il contadino o il comune che affitta il suolo per la turbina riceve una rendita annua di 15.000-30.000 EUR che prima non esisteva. Non è una voce trascurabile per le comunità rurali.
B.3 — La voce più grande: il gas che non si compra
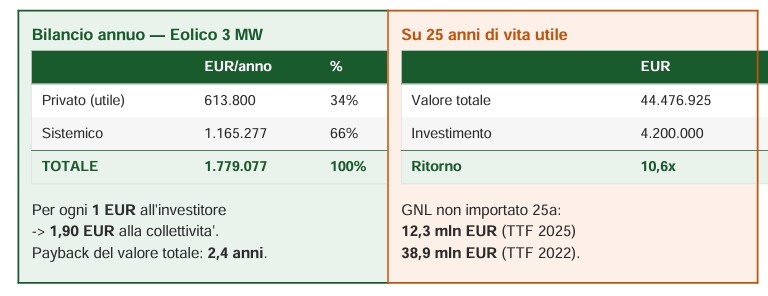
La voce sistemica più rilevante — 492.000 EUR/anno — non è una tassa, non è un sussidio, non è una prestazione sociale. E’ semplicemente il valore del gas che l’impianto non fa importare dall’estero. Ogni MWh eolico evita che una centrale CCGT bruci gas algerino, qatarino o americano a 41 EUR/MWh (TTF + premium GNL). Quei soldi restano in Italia.
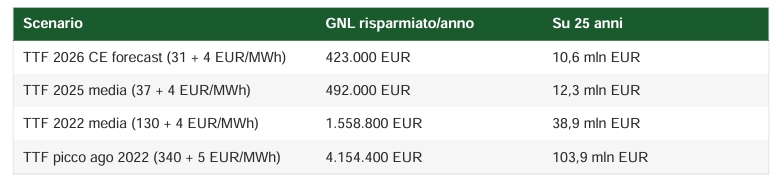
Ai prezzi di agosto 2022, un solo eolico da 3 MW risparmiava 4,15 milioni di EUR/anno di GNL non importato — quasi il suo intero costo di costruzione ogni anno. Chi nel 2022 gridava alla speculazione eolica stava protestando contro il meccanismo che più di qualsiasi altro avrebbe potuto ridurre la bolletta della crisi energetica. Il paradosso è che chi bloccava gli impianti stava di fatto difendendo le entrate di Putin, di Aliev e degli emiri del Golfo.
Il confronto tra i due estremi
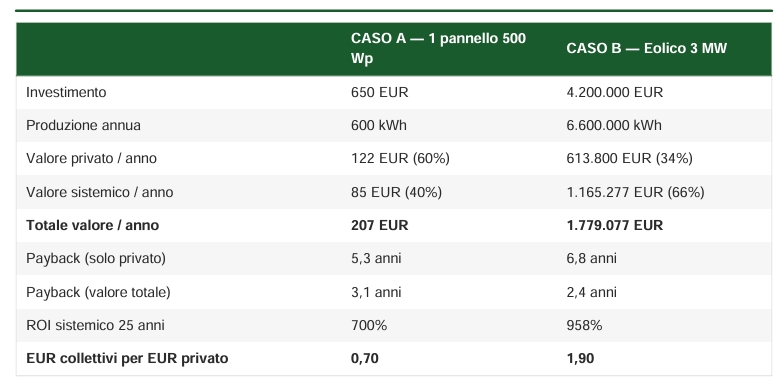
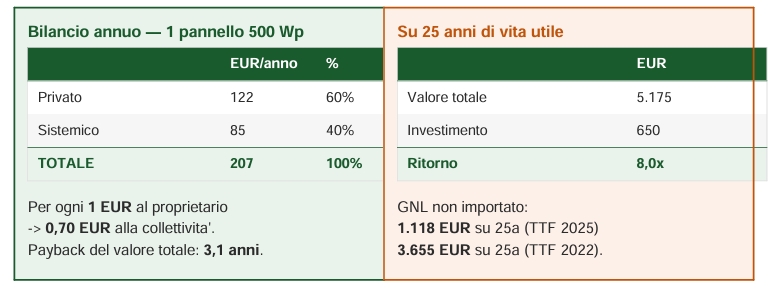
Due osservazioni emergono con forza. La prima: in entrambi i casi, a qualunque scala, il valore sistemico è paragonabile o superiore al profitto privato. Non è una coincidenza: è la struttura economica delle rinnovabili. La seconda, più sorprendente: all’aumentare della dimensione dell’impianto, la quota che va alla collettività cresce, non diminuisce. Il singolo pannello produce 70 centesimi pubblici per ogni euro privato. Il grande eolico ne produce 1,90 — quasi il doppio dell’utile dell’investitore.
La logica economica è precisa. Il grande impianto ha costi fissi elevati (costruzione, finanziamento, iter autorizzativo), ma genera economie di scala enormi nelle componenti sistemiche: gas non importato, costi sanitari evitati, CO2 non emessa, IRES sugli utili, IMU, canoni territoriali, occupazione diretta e indotto locale. Queste voci scalano quasi linearmente con i kWh prodotti. L’utile privato invece sconta ammortamento e costi di finanziamento che erodono la marginalità.
La “speculazione” cresce con la dimensione dell’impianto. Ma cresce ancora di più il beneficio collettivo. Nell’eolico da 3 MW, per ogni euro all’investitore quasi due euro vanno al sistema-paese: gas non importato, salute pubblica, clima, fisco, territorio, occupazione locale. Definire questo “speculazione” richiede una ridefinizione radicale del termine.
Le voci che il dibattito ignora
Il conto che abbiamo presentato è già conservativo. Non include il merit order effect: quando il fotovoltaico produce a mezzogiorno o il vento soffia di notte, abbassa il prezzo dell’elettricità all’ingrosso per tutti gli utenti connessi alla rete — famiglie, imprese, ospedali, PMI. Questo beneficio è reale e misurabile a livello di sistema (studi ACER e Fraunhofer ISE stimano -10/-30 EUR/MWh nelle ore di produzione), ma non attribuibile al singolo impianto.
Non include il moltiplicatore keynesiano: ogni euro di gas non importato vale, per il PIL italiano, non uno ma 1,7 euro — perché resta nel circuito economico nazionale, compra beni e servizi italiani, genera redditi che si moltiplicano [Blanchard & Leigh, IMF WP/13/1 (2013) — moltiplicatori keynesiani]. Non include la resilienza energetica: nel 2022 il governo ha dovuto stanziare decine di miliardi in misure di emergenza per tamponare il caro bollette. Con più rinnovabili installate, quella crisi sarebbe stata meno grave.
Non include, infine, il valore dell’autonomia strategica. L’energia è diventata, dopo il 2022, una questione di sicurezza nazionale al pari della difesa. Dipendere da Qatar, USA e Norvegia per il gas significa dipendere dalle loro politiche, dai loro prezzi, dalle loro alleanze. Ogni turbina installata è un pezzo di sovranità energetica che torna in Italia.
Perché il dibattito sulle rinnovabili è strutturalmente distorto
Prima ragione: asimmetria di visibilità. I profitti delle rinnovabili sono visibili: incentivi, sussidi, rendite, contratti pluriennali. I costi dei fossili sono invisibili: i 2,1 miliardi EUR/anno di costi sanitari da gas elettrico non compaiono in bolletta, i 53,5 miliardi EUR usciti nel 2025 per importazioni energetiche non appaiono come voce di spesa nei conti correnti di nessuno. Ma esistono, e li paghiamo tutti.
Seconda ragione: confusione tra distribuzione e merito. E’ legittimo chiedersi se i profitti delle rinnovabili siano distribuiti equamente — se chi investe siano grandi fondi stranieri o piccoli produttori locali, se le comunità ospitanti ricevano una quota adeguata. Ma questa è una domanda sulla distribuzione del valore, non sul merito economico complessivo dell’investimento. La risposta non è bloccare le rinnovabili: è strutturare meglio la condivisione — comunità energetiche, canoni territoriali adeguati, fiscalità locale sui grandi impianti.
Conclusione: speculazione o benedizione?
Abbiamo analizzato i due estremi. Un pannello da 500 Wp — il gesto più piccolo possibile verso l’autonomia energetica — genera ogni anno 207 EUR di valore verificabile, di cui 122 (60%) al proprietario e 85 (40%) alla collettività. Il parco eolico da 3 MW — il simbolo della speculazione nella narrativa corrente — genera 1.779.077 EUR/anno, di cui 613.800 (34%) all’investitore e 1.165.277 (66%) alla collettività. 1,90 euro collettivi per ogni euro privato.
I numeri non lasciano spazio a molta interpretazione. In entrambi i casi il profitto privato è la leva che attiva un beneficio pubblico ancora maggiore. Non è un’anomalia: è come funziona un investimento in un bene a forti esternalità positive. Chi investe nelle rinnovabili non guadagna nonostante produca valore pubblico. Guadagna perché lo produce.
Le rinnovabili non sono la risposta perfetta. Sono semplicemente la scelta in cui il profitto privato e il beneficio pubblico vanno nella stessa direzione. E in cui, nel caso eolico, il beneficio pubblico supera il profitto privato di quasi il doppio.
Note metodologiche. Pannello 500 Wp: 600 kWh/anno (1.200 h eq., IEA PVPS 2023); costo modulo 56 EUR (0,12 USD/Wp x 0,93); quota impianto ~650 EUR. Eolico 3 MW: 6.600 MWh/anno (2.200 h eq.); costo 1.400 EUR/kW; PO medio 110 EUR/MWh; O&M; 17 EUR/MWh; IRES 24%; canone terreno 20.000 EUR; IMU 0,76%; IVA costruzione 22%; IRPEF lav. installaz. 40% di 28% costo; occupazione O&M; 0,9 FTE a 35.000 EUR lordi; indotto 40% O&M.; GNL non importato: (kWh/0,55) x (TTF+4 EUR/MWh) / 1000; TTF 2025 = 37 EUR/MWh; premium GNL = 4 EUR/MWh. Costi sanitari: 24,7 EUR/MWh el. (HEAL 2023: 2,1 mld EUR / 85 TWh). CO2: 400 gCO2/kWh el. (CCGT, IPCC AR6); ETS 65 EUR/ton. Gettito installazione: IVA 10% + contributi lav. 40% di 28% costo, amm. 25a. Royalty: 4 EUR/MWh x produzione annua. Moltiplicatore keynesiano 1,7 (Blanchard & Leigh, IMF 2013). Tutti i calcoli verificati con codice Python disponibile su richiesta.
Leggi anche: La torre di barili (e l’ambientalista col SUV)