Il pompiere piromane. BlackRock, Davos e la bolla dei fossili (1/2)
- Ambiente Clima EcoNews Efficienza Inquinamento Notizie Rinnovabili
Redazione
- 0
- 10 minutes read
C’è una notizia passata quasi inosservata, come tutte le notizie davvero importanti.
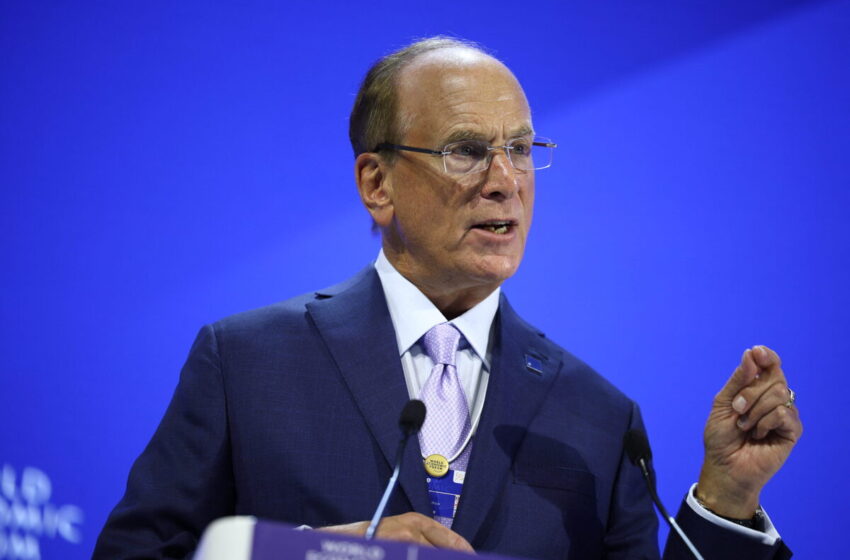
Il 15 agosto 2025 Larry Fink, amministratore delegato di BlackRock — il più grande gestore di capitali del pianeta, oltre 10.000 miliardi di dollari in gestione, più del PIL di Germania e Giappone messi insieme — è stato nominato co-presidente del World Economic Forum, il celebre “Forum di Davos” che ogni gennaio riunisce sulle Alpi svizzere l’élite economica e politica mondiale. Il fondatore Klaus Schwab era uscito di scena dopo un’indagine interna su note spese e gestione familistica (formalmente scagionato, s’intende: a certi livelli si viene sempre scagionati).
E così il Forum che una volta pretendeva di dettare l’agenda al capitale è stato semplicemente assorbito dal capitale medesimo. Fink ha inaugurato l’edizione 2026 da nuovo “sindaco di Davos”, ci ha portato Trump di persona, e ha pure aperto i lavori ammettendo che il Forum appare «fuori sintonia col momento: un’élite nell’era del populismo».
Autocritica? No. Acquisizione. Non c’è più bisogno di fingere che controllore e controllato siano cose diverse. E qui viene il bello, perché questo stesso Fink è l’uomo del “pragmatismo energetico”.
Come smettere di preoccuparsi e amare il barile
Vi ricordate il Fink del 2020? «Il rischio climatico è rischio d’investimento», scriveva nelle sue lettere annuali, e mezza Wall Street correva a mettersi la coccarda ESG — la sigla (Environmental, Social, Governance) con cui la finanza etichetta gli investimenti che si presumono virtuosi su ambiente, società e governo d’impresa. Poi il vento politico è girato, gli investitori degli stati repubblicani petroliferi hanno ritirato decine miliardi, e la parola ESG è sparita dalle lettere di Fink come un dissidente da una foto sovietica. Al suo posto: il pragmatismo energetico. Che tradotto dal finanziarese significa: decarbonizzazione sì, ma intanto teniamo in portafoglio oltre 300 miliardi di dollari di aziende fossili, perché — parole sue — «sono i soldi dei nostri clienti, seguiamo i loro mandati».
Notare la finezza: non è una scelta, è un dovere fiduciario. Il più grande azionista del sistema fossile mondiale si dichiara semplice esecutore di volontà altrui. Ponzio Pilato con il terminal Bloomberg.
Il problema è che il pragmatismo energetico ha un difetto strutturale: presuppone che gli asset fossili valgano quello che c’è scritto in bilancio. E qui casca l’asino. Anzi: casca la bolla.
La Carbon Bubble: i numeri
Non lo dice il sottoscritto, notorio catastrofista con tessera ASPO (l’associazione per lo studio del picco del petrolio). Lo dice la letteratura scientifica, con cifre che dovrebbero togliere il sonno a chiunque abbia un fondo pensione.
Uno studio di Jean-François Mercure e colleghi, pubblicato su Nature Climate Change nel 2018, ha stimato che la diffusione delle tecnologie a basse emissioni, insieme all’aumento dell’efficienza energetica, possa ridurre la domanda globale di combustibili fossili abbastanza da rendere “stranded” una parte degli investimenti in riserve e infrastrutture fossili. Le simulazioni indicano una possibile perdita globale di ricchezza, in valore attualizzato, compresa tra 1.000 e 4.000 miliardi di dollari. Una quota significativa di questo fenomeno potrebbe verificarsi anche in assenza di nuove politiche climatiche, come effetto della traiettoria tecnologica già in corso.
Termine di paragone offerto dagli autori stessi: la crisi del 2008 fu innescata da perdite per circa 250 miliardi di mutui subprime. Fate la proporzione: un ordigno da quattro a sedici volte quello che rase al suolo Lehman Brothers.
E il punto cruciale, quello che i “pragmatici” non vogliono sentire, è che lo scoppio non dipende dalle politiche climatiche. Non serve rispettare l’accordo di Parigi, non serve la carbon tax: la traiettoria tecnologica basta e avanza.
Chi si sfila dagli accordi non salva i propri asset — regala quote di mercato agli altri e si tiene il cerino. Da allora le stime si sono moltiplicate.
Uno studio pubblicato nel 2022 su Nature Climate Change da Gregor Semieniuk e colleghi ha ricostruito la proprietà di 43.439 asset produttivi di petrolio e gas attraverso una rete azionaria di 1,8 milioni di società, fino ai proprietari finali. Secondo lo studio, un cambiamento delle aspettative coerente con gli obiettivi delle politiche climatiche potrebbe trasformare in asset “stranded” oltre 1.000 miliardi di dollari di profitti futuri nel settore upstream di petrolio e gas, con una stima centrale di circa 1.400 miliardi di dollari. E il rischio — sorpresa — risale la catena delle partecipazioni fino ai portafogli degli investitori dei paesi ricchi dell’OCSE. Cioè ai fondi pensione. Cioè ai vostri risparmi.
Un’analisi pubblicata nel 2025 dalla UK Sustainable Investment and Finance Association (UKSIF), in collaborazione con Transition Risk Exeter, stima in 2.280 miliardi di dollari l’esposizione economica globale al rischio di svalutazione degli asset fossili entro il 2040. La stima comprende riserve di petrolio, gas e carbone, oltre alle infrastrutture e agli investimenti collegati, che potrebbero perdere valore prima della loro vita utile a causa della transizione energetica, dei cambiamenti tecnologici e delle politiche climatiche.
E allargando lo sguardo al capitale complessivo — impianti, infrastrutture, perfino capitale umano — uno studio delle università di Exeter e Lancaster, pubblicato nel 2024 su Environmental Research: Climate, stima che rinviare fino al 2030 la fine degli investimenti nelle attività ad alta intensità di carbonio potrebbe portare, entro il 2050, fino a 557.000 miliardi di dollari di capitale globale a rischio di diventare “stranded”: una cifra pari a circa il 37% dello stock di capitale mondiale attuale. La stima comprende non solo impianti e infrastrutture, ma anche il capitale umano, cioè il valore economico delle competenze e dei futuri redditi dei lavoratori dei settori destinati a declinare.
È un limite superiore teorico, ma dà l’idea della scala del tavolo da gioco.
Domanda inevitabile: ma se è tutto pubblicato, revisionato, quantificato — perché la bolla continua a gonfiarsi? Perché nessuno vende? Perché non può.
E questo, come vedremo nella seconda parte, è esattamente il punto: questa bolla è costruita in modo che nessuno possa uscirne — e c’è chi lavora perché resti così il più a lungo possibile.
(1 – continua)
Pietro Cambi, ASPO Italia
leggi anche: Guerra: disastro climatico ed ecologico – Ecquologia²