Eolico in Africa: tre Paesi sul podio, ma il vento arriva ovunque

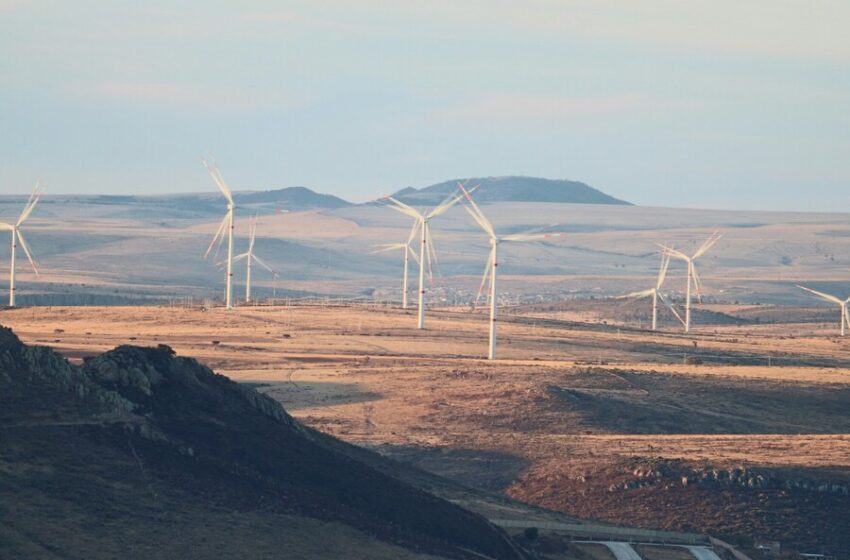
L’eolico in Africa: dalle promesse ai cantieri. Lo afferma il Global Wind Energy Council (GWEC) nel rapporto The Status of Wind in Africa 2026, che fotografa un settore con installazioni record, progetti sempre più grandi, nuovi strumenti di finanziamento e una domanda crescente da parte di industrie e imprese.
Eolico in Africa: i numeri del 2025
La capacità eolica installata nel continente ha raggiunto 11,1 GW nel 2025, contro i poco meno di 9 GW del 2023: una crescita di oltre il 23% in due anni. Nel solo 2025 sono stati installati 1,53 GW di nuova potenza, grazie soprattutto a Sudafrica, Marocco ed Egitto.
Il potenziale in cantiere è enorme: la pipeline conta 186 GW di capacità pianificata distribuita su 259 progetti.
«Quella dell’eolico africano non è più una storia di potenziale, ma di esecuzione», ha dichiarato Juliana Kainga, Director Africa Wind Power del GWEC. La sfida, ha aggiunto, è far sì che politiche, finanza e infrastrutture di rete tengano il passo necessario per sfruttare le grandi risorse eoliche del continente.
Tre Paesi concentrano oltre l’85% della capacità
Lo sviluppo resta concentrato in pochi mercati consolidati. Sudafrica, Egitto e Marocco detengono insieme più dell’85% della potenza eolica installata in Africa, con circa:
- 4,2 GW in Sudafrica;
- 3,2 GW in Egitto;
- 2,2 GW in Marocco.
Accanto a loro stanno emergendo come mercati secondari Etiopia, Kenya, Tunisia, Senegal e Mauritania. La pipeline, inoltre, è molto più diversificata dal punto di vista geografico rispetto alla flotta attuale: nuovi progetti potenziali compaiono in Mauritania, Algeria, Tanzania, Zambia, Madagascar, Camerun e Angola.
Un potenziale sfruttato per meno dello 0,02%
Il rapporto evidenzia un divario enorme tra risorsa disponibile e capacità realizzata. L’Africa dispone di circa 58.400 GW di potenziale tecnico per l’eolico onshore, ma ne è stato sviluppato meno dello 0,02%.
Paesi con alcune tra le risorse più abbondanti del continente, come Algeria, Libia e Sudan, hanno installato finora relativamente poco. La lezione è chiara: un buon vento non basta ad attrarre investimenti.
I PPA aziendali aprono una nuova strada agli investimenti
Una delle novità più rilevanti è la rapida crescita dei corporate PPA (power purchase agreement, contratti di acquisto di energia a lungo termine). In Sudafrica, grazie a riforme normative, in meno di trent’anni mesi sono stati sbloccati oltre 3,3 GW di eolico tramite questo modello, che consente a industrie e imprese di fare da acquirenti affidabili (bankable offtaker) per i progetti.
Miniere, cementifici, fonderie e produttori di fertilizzanti guardano sempre più all’eolico per coprire il proprio fabbisogno elettrico, ampliando la base della domanda oltre i tradizionali appalti delle utility.
Cresce anche il ruolo dei capitali locali: in Sudafrica banche e fondi pensione finanziano una quota crescente dei nuovi impianti in valuta locale, mentre il Marocco sta sviluppando un modello analogo attraverso istituzioni finanziarie e fondi pensione nazionali.
Progetti più grandi e turbine sempre più potenti
L’Africa entra anche nell’era dei grandi parchi eolici. L’Egitto guida questa tendenza con progetti oltre i 500 MW, tra cui il parco eolico del Golfo di Suez da 1,1 GW, in costruzione.
La tecnologia evolve rapidamente: la turbina media installata nel continente è passata da circa 0,85 MW nel 2007 a oltre 5 MW nel 2025, e oggi vengono installate macchine da 6,5 e 8 MW. L’eolico, inoltre, viene sviluppato sempre più spesso insieme a fotovoltaico e accumulo a batteria: i progetti ibridi sono destinati a diffondersi, perché i consumatori industriali cercano elettricità pulita e affidabile h24.
Da 11 a 50 GW entro il 2035
Secondo il GWEC, l’Africa potrebbe raggiungere 30-50 GW di eolico installato entro il 2035, a condizione che si realizzino le giuste condizioni di politica, finanza e infrastrutture.
Tra le richieste del rapporto:
- calendari delle aste di lungo periodo pubblicati dai ministeri;
- utility che rispettino i contratti firmati;
- linee di trasmissione costruite prima degli impianti di generazione;
- più prestiti in valuta locale da parte di banche e fondi pensione;
- maggiori acquisti di energia eolica da parte delle industrie.
The Status of Wind in Africa 2026 offre una valutazione dettagliata del mercato eolico continentale: impianti installati e pianificati, potenziale delle risorse, fattori critici di successo, tendenze emergenti, leve politiche e opportunità di investimento nei 54 Paesi africani.
Fonte: Global Wind Energy Council (GWEC), The Status of Wind in Africa 2026 – scarica il rapporto
Leggi anche: Africa e Rinnovabili: la svolta è iniziata – Link Ecquologia