Africa e Rinnovabili: la svolta è iniziata
- Biomasse Eolico Fotovoltaico Geotermia Idroelettrico Rinnovabili
Redazione
- 0
- 19 minutes read
L’Africa possiede un enorme potenziale di energie rinnovabili ma, fino a pochi anni fa, queste erano scarsamente sfruttate. Nel 2020 appena il 9% dell’elettricità africana era prodotta da fonti rinnovabili (di cui il 6,8% solo da idroelettrico). Tuttavia negli ultimi anni la capacità installata rinnovabile è cresciuta rapidamente. Alla fine del 2023 supera i 72 GW totali, in rialzo rispetto ai 34 GW del 2014. Nonostante l’obiettivo dell’Unione Africana di 300 GW entro il 2030 sia oltre quattro volte il livello attuale, la quantità di energia pulita installata è raddoppiata nell’ultimo decennio. Nel 2023 l’Africa ha aggiunto 7,9 GW di nuova capacità rinnovabile netta – soprattutto solare.
Panoramica continentale
A livello continentale, l’idroelettrico è la fonte rinnovabile principale in Africa. Su ~72 GW installati oltre 39 GW (più del 50%) sono dighe e grandi impianti idroelettrici. Gli altri contributi maggiori provengono da solare eolico. La potenza solare installata (inclusi impianti utility e impianti domestici/rooftop) supera i 20 GW, con +44% di crescita nel 2024. L’eolico raggiunge quasi 9 GW e il geotermico ~1–1,5 GW (in larga parte in Kenya), mentre la biomassa elettrica è ancora marginale (presente in 16 paesi ma nessuno oltre 1 GW). Nel primo semestre 2025 la capacità solare continentale ha superato i 20 GW, con altri 10 GW in costruzione. In particolare il Sudafrica controlla circa la metà della capacità solare installata, seguito dall’Africa del Nord (Egitto, Marocco, Tunisia).
La crescita delle rinnovabili è stata supportata da investimenti crescenti, sebbene inadeguati rispetto ai bisogni. Nel 2023 si sono raggiunti investimenti record di circa 15 miliardi di $ in progetti energetici rinnovabili in Africa (più del doppio dell’anno precedente), mentre alcuni report stimano circa 40 miliardi di $ nel 2024. Questo significa meno del 3% degli investimenti globali in energia pulita, malgrado l’Africa contenga circa il 18% della popolazione mondiale. Per centrare gli obiettivi di 300 GW entro il 2030 servirebbero in media 100 miliardi di $/anno, lasciando un “gap” di oltre 60 miliardi all’anno rispetto agli attuali flussi.
Principali fonti rinnovabili in Africa
Solare
Il fotovoltaico e il solare termico stanno crescendo rapidamente in tutto il continente. La capacità FV installata (utility-scale, commerciale, domestica e off-grid) ha superato 20 GW, quasi raddoppiando dal 2020, e si prevede continui a salire con decine di gigawatt in corso di costruzione. I costi in rapido calo dei pannelli solari e i programmi di aste incentivanti stanno accelerando il solare. In Africa del Nord (Egitto, Marocco, Algeria, Tunisia) e nel Sudafrica risiedono i maggiori impianti solari. Per esempio in Egitto il grande parco di Benban (1,8 GW, completato nel 2019) è tra i più estesi del continente. L’Africa subsahariana adotta anche il solare off-grid e mini-grid per l’elettrificazione rurale, sebbene la generazione domestica non sia conteggiata nel dato nazionale.
Eolico
L’energia eolica su terraferma cresce anch’essa in diversi paesi. La potenza eolica cumulativa africana è oggi di poco inferiore a 9 GW, ripartita soprattutto fra Sudafrica, Marocco e Egitto. Ad esempio il progetto eolico di Turkana in Kenya (310 MW) è tra i più grandi in Africa e fornisce il 17% dell’elettricità nazionale. Nel 2023 l’eolico ha raggiunto circa il 3,6% della capacità complessiva africana (era 2,7% nel 2019). Molti paesi stanno bandendo nuove aste eoliche. Marocco ed Egitto hanno installato oltre 2 GW e 1,6 GW rispettivamente, mentre anche Nigeria (p.e. progetto Zungeru) e Kenya potenziano le turbine. Si prevede che nei prossimi anni l’eolico continuerà a crescere con nuovi parchi lungo coste e altopiani ad alto vento.
Idroelettrico
L’Africa sfrutta da decenni il proprio enorme potenziale idroelettrico: attualmente esistono circa 39 GW di impianti idroelettrici operativi. Fra le opere più imponenti figurano il Grand Ethiopian Renaissance Dam in Etiopia (5,15 GW, è la diga più grande dell’Africa) e la diga di Kariba sullo Zambesi (2,01 GW) al confine Zambia–Zimbabwe.
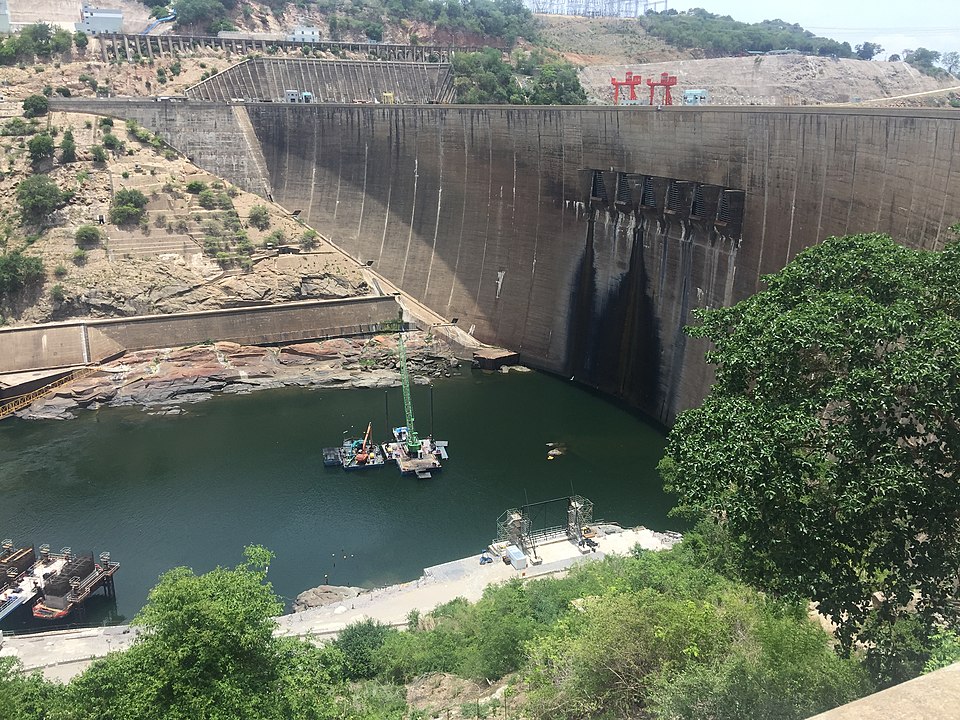
Tuttavia molte grandi risorse idriche restano da sviluppare (ad esempio il bacino del fiume Congo-Inga). Il contributo dell’idroelettrico all’elettricità continentale è stato stimato intorno al 55% (dell’energia da fonti rinnovabili), ma la crescita di nuove dighe ha rallentato negli ultimi anni rispetto a solare ed eolico. I progetti futuri includono l’ampliamento di centrali esistenti e nuove dighe in Africa Orientale e Centrale.
Geotermico
Il geotermico è concentrato soprattutto nel Corno d’Africa. Il Kenya è il secondo produttore mondiale di energia geotermica dietro agli USA, con circa 1.100 MW operativi (soprattutto ad Olkaria). Anche l’Etiopia ha iniziato a sviluppare centrali geotermiche (centinaia di MW pianificati nell’area di Afar). Complessivamente il geotermico africano è ancora modesto a livello globale, ma essenziale per alcuni paesi orientali. Pochi altri Stati (Uganda, Tanzania, Eritrea) hanno risorse geotermiche note, per cui in prospettiva questo settore rimane limitato ai paesi già attivi.
Biomasse
La produzione elettrica da biomasse è ancora limitata in Africa. Alcuni impianti utilizzano residui agricoli o da foreste, e la bagasse (scarto delle canne da zucchero) alimenta centrali in Sudafrica, Swaziland, Mauritius e altri. Complessivamente la capacità elettrica a biomassa africana è inferiore al GW e nessun paese supera 1 GW in questo ambito. Le biomasse sono però fondamentali per le utenze domestiche (stufe a legna/carbone), contribuendo all’energia primaria (ma non conteggiata nelle statistiche nell’elettrico). A fini di generazione di energia, le biomasse restano pertanto un settore secondario con limiti in termini di scala di impianto.
I principali attori
Marocco: leader energetico del Nord Africa, ha puntato con decisione sulle rinnovabili. Al 2024 il Marocco dispone di circa 5,44 GW di capacità rinnovabile installata, pari al 45% del mix elettrico nazionale, e mira a oltre il 52% entro il 2030. L’eolico primeggia (2,39 GW installati al 2024, ~20% del mix) e il solare contribuisce (~928 MW, fra PV e termico). Tra i progetti di punta figurano il complesso solare di Noor (diversi impianti CSP per complessivi ~580 MW) e grandi parchi eolici nel sud e nord del Paese. Grazie a contratti di fornitura garantiti (aste governative), il Marocco ha attratto ampi investimenti stranieri nel settore green.
Sudafrica: è il mercato rinnovabile più maturo del continente. Il programma di gare REIPPPP ha aggiunto oltre 6 GW di solare ed eolico in pochi anni, facendo di questo Paese il primo in Africa per capacità eolica+solare cumulata. Attualmente il Sudafrica installa ~3,5 GW eolici e ~4 GW solari (inclusi ~5,8 GW di rooftop domestici), con una quota rinnovabile dell’ordine del 14–15% del fabbisogno elettrico, destinata a salire. Negli ultimi anni sono entrati in esercizio impianti come il parco solare Karoo (147 MW) e nuovi parchi eolici Offshore off-shore pianificati. Il Sudafrica attira quasi da solo gran parte degli investimenti nell’area meridionale (oltre 90% del totale regionale), ed è diventato il riferimento per fornitori e know-how delle rinnovabili africane.
Kenya: esempio di sviluppo virtuoso di rinnovabili. Al 2023 la capacità installata era di circa 3,3 GW, di cui circa il 90% proveniente da fonti pulite. Il Kenya sfrutta intensamente la geotermia (≈985 MW, settimo al mondo) e l’idroelettrico, affiancandoli al parco eolico di Lake Turkana (310 MW), oggi il più grande in Africa. Questa combinazione rende il mix elettrico keniano fra i più “green” del continente. Inoltre il paese sta sviluppando ampi programmi di mini-grid solari rurali per estendere l’accesso all’elettricità nelle zone remote.
Egitto: con la capacità più elevata dell’Africa settentrionale (≈59 GW totale) è in fase di transizione. Al termine 2024 solo l’11% della capacità era rinnovabile (idroelettrico del Nilo e solare), ma il governo ha piani ambiziosi: 25,1 GW rinnovabili entro il 2030 (di cui 13,7 GW eolici e 8,5 GW solari). Il paese ospita Benban (1,8 GW solari) e prepara nuove aste eoliche nel Mar Rosso. L’AEPC e altre agenzie promuovono anche misure di efficienza energetica e reti intelligenti per integrare i nuovi impianti.
Altri paesi chiave. La Nigeria (più grande economia africana) inizia ora a investire sul solare, grazie anche alla rimozione dei sussidi petroliferi che ha scatenato una “solar boom”. Il Ghana e la Tunisia stanno costruendo centrali solari di rilievo (alcune centinaia di MW), mentre l’Etiopia, oltre al grande GERD, punta su geotermia e altri progetti idroelettrici. In Algeria è in corso una gara solare da 3 GW.
Africa: le opportunità future e le sfide da superare
Le opportunità per l’Africa rinnovabile sono enormi. Il continente ha un potenziale solare record (teorico 482.000 GW) e vaste risorse eoliche e idriche, che permetteranno ulteriori sviluppi su vasta scala. In futuro si profila una crescita di sistemi ibridi (ad esempio solare+storage in Egitto), di mini-grid off-grid per l’elettrificazione rurale, e di tecnologie di stoccaggio e accumulo (piscine idroelettriche pompate, batterie) per gestire la variabilità. Alcuni Paesi stanno esplorando anche l’idrogeno verde come nuova frontiera. Inoltre, il progressivo abbassamento dei costi tecnologici e finanziamenti innovativi (offerte di acquisto di energia garantite, partenariati pubblico-privati, modelli di blended finance) possono sbloccare ulteriori investimenti.
Tuttavia permangono sfide significative. La più grave è finanziaria. Servirebbero oltre 200 miliardi di $ l’anno di investimenti energetici fino al 2030, ma nel 2024 ne sono previsti solo ~110 B$, di cui gran parte ancora per progetti fossili. Le economie fragili africane hanno alti oneri del debito e rating bassi, rendendo difficile l’accesso ai capitali. Le infrastrutture elettriche sono spesso obsolete e inefficienti (si stimano perdite sulle reti del 15%), creando colli di bottiglia all’integrazione di nuovi impianti.
Vi sono poi ostacoli normativi e burocratici. Molti paesi mancano di strategie chiare o prevedono gare irregolari, e i progetti spesso subiscono ritardi di 12–18 mesi per permessi e autorizzazioni. Sfide sociali e politiche – come la resistenza di industrie tradizionali (es. centrali a carbone o petrolio) – possono rallentare la transizione. Infine, più di 600 milioni di africani vivono ancora senza elettricità, perciò la semplice crescita delle potenze installate non garantisce accesso universale: serve grande attenzione alle mini-grid e alle forniture alle comunità rurali.
In sintesi, l’Africa sta vivendo una rapida espansione delle energie pulite, con molti progetti innovativi, ma il percorso verso un sistema elettrico completamente sostenibile resta complesso. La piena realizzazione del potenziale rinnovabile del continente richiederà non solo risorse finanziarie aggiuntive, ma anche politiche stabili, infrastrutture di rete potenziate, e modelli di sviluppo inclusivi che traducano megawatt installati in migliore qualità di vita per la popolazione.
Fonti
- Power Transition Factbook 2024
- Climate Insights
- insights.techcabal.com
- World Energy Investment 2024 – Analysis – IEA
- Wind Power Emerges as Key Driver of Morocco’s Energy Transition
- Kenya – Energy-Electrical Power Systems
- Egypt’s Renewable Energy Buildout Continues as First Utility-Scale Solar-Plus-Storage
LEGGI ANCHE: Altro che Nucleare! Le Rinnovabili sono state la svolta del 2025